
Opisane niżej działanie nie jest jeszcze dostępne w wydanej wersji programu. Publikujemy projekt przed wydaniem, bo przy podziałach proporcjonalnych diabeł siedzi w szczegółach, a te szczegóły najlepiej znają księgowi. Uwagi prosimy kierować na biuro@intuiti.pl.
Faktura za paliwo do samochodu osobowego używanego „mieszanie” jest jednym z najbardziej pracochłonnych dokumentów w biurze rachunkowym. Nie dlatego, że jest skomplikowana, ale dlatego, że jedną kwotę z dokumentu trzeba rozbić na cztery różne pozycje, z czego dwie liczy się od kwoty, której na fakturze wprost nie ma.
 Integrator KSeF do Symfonii
bez limitów dokumentów
Pobiera faktury z Krajowego Systemu e-Faktur oraz pliki JPK i przenosi je wraz z dekretacją do Symfonia Finanse i Księgowość (F50/ERP).
Dlaczego ten dokument jest tak uciążliwy
Przy pojazdach wykorzystywanych zarówno w działalności, jak i prywatnie obowiązują dwa niezależne ograniczenia, nałożone na siebie:
- VAT — odliczeniu podlega 50% podatku naliczonego;
- koszt — kosztem uzyskania przychodu jest 75% wydatków eksploatacyjnych.
Kluczowa jest kolejność. Nieodliczona połowa VAT nie jest należnością od urzędu — staje się elementem kosztu. Dopiero od tak powiększonej kwoty liczy się podział 75/25. Dlatego podstawa podziału kosztowego jest wyższa niż netto z faktury, a to najczęstsze źródło pomyłek przy ręcznym liczeniu.
Przykład na liczbach
Faktura za paliwo: netto 1 000,00, VAT 23% 230,00,
brutto 1 230,00. Pojazd — samochód osobowy w użytku mieszanym,
parametry V50% i P75%.
| Krok | Wyliczenie | Kwota |
|---|---|---|
| VAT do odliczenia | 230,00 × 50% | 115,00 |
| VAT nieodliczony (wchodzi w koszt) | 230,00 × 50% | 115,00 |
| Podstawa podziału kosztowego | 1 000,00 + 115,00 | 1 115,00 |
| Koszt uzyskania przychodu (KUP) | 1 115,00 × 75% | 836,25 |
| Niestanowiące kosztu (NKUP) | 1 115,00 × 25% | 278,75 |
Docelowy dekret wygląda więc tak:
| Strona | Konto | Opis | Kwota |
|---|---|---|---|
| Wn | 221 | VAT naliczony — 50% do odliczenia | 115,00 |
| Wn | 401 (KUP) | Eksploatacja pojazdu — 75% | 836,25 |
| Wn | 401 (NKUP) | Eksploatacja pojazdu — 25% NKUP | 278,75 |
| Ma | 202 / 300 | Zobowiązanie wobec dostawcy | 1 230,00 |
Suma strony Wn: 115,00 + 836,25 + 278,75 = 1 230,00 — dekret się zamyka. Przy jednej fakturze to ćwiczenie na dwie minuty. Przy flocie kilkunastu pojazdów i comiesięcznych fakturach paliwowych z kilku stacji — to już kilka godzin pracy, w których każda pomyłka w podstawie podziału wraca przy zamknięciu okresu.
Jak to wygląda dziś
W obecnych wydaniach programu podział trzeba przygotować samemu. Praktyka biur jest różna:
- osobne schematy księgowania dla faktur „samochodowych”, z ręcznie policzonymi kwotami wpisywanymi przy każdym dokumencie;
- podział na pozycje faktury i przypisanie im różnych schematów — działa, ale wymaga ingerencji w dokument;
- poprawka w buforze Symfonii FK po wysłaniu dokumentu — najszybsza w jednym przypadku, najgorsza przy powtarzalności.
Wszystkie trzy drogi mają tę samą wadę: procent siedzi w głowie księgowego albo w kwocie wpisanej ręcznie, a nie w konfiguracji. Zmiana sposobu używania pojazdu albo zmiana przepisów oznacza przejście po wszystkich dokumentach zamiast zmiany jednego parametru.
Jak to ma działać
Założenia, na których pracujemy:
1. Procenty jako parametr schematu
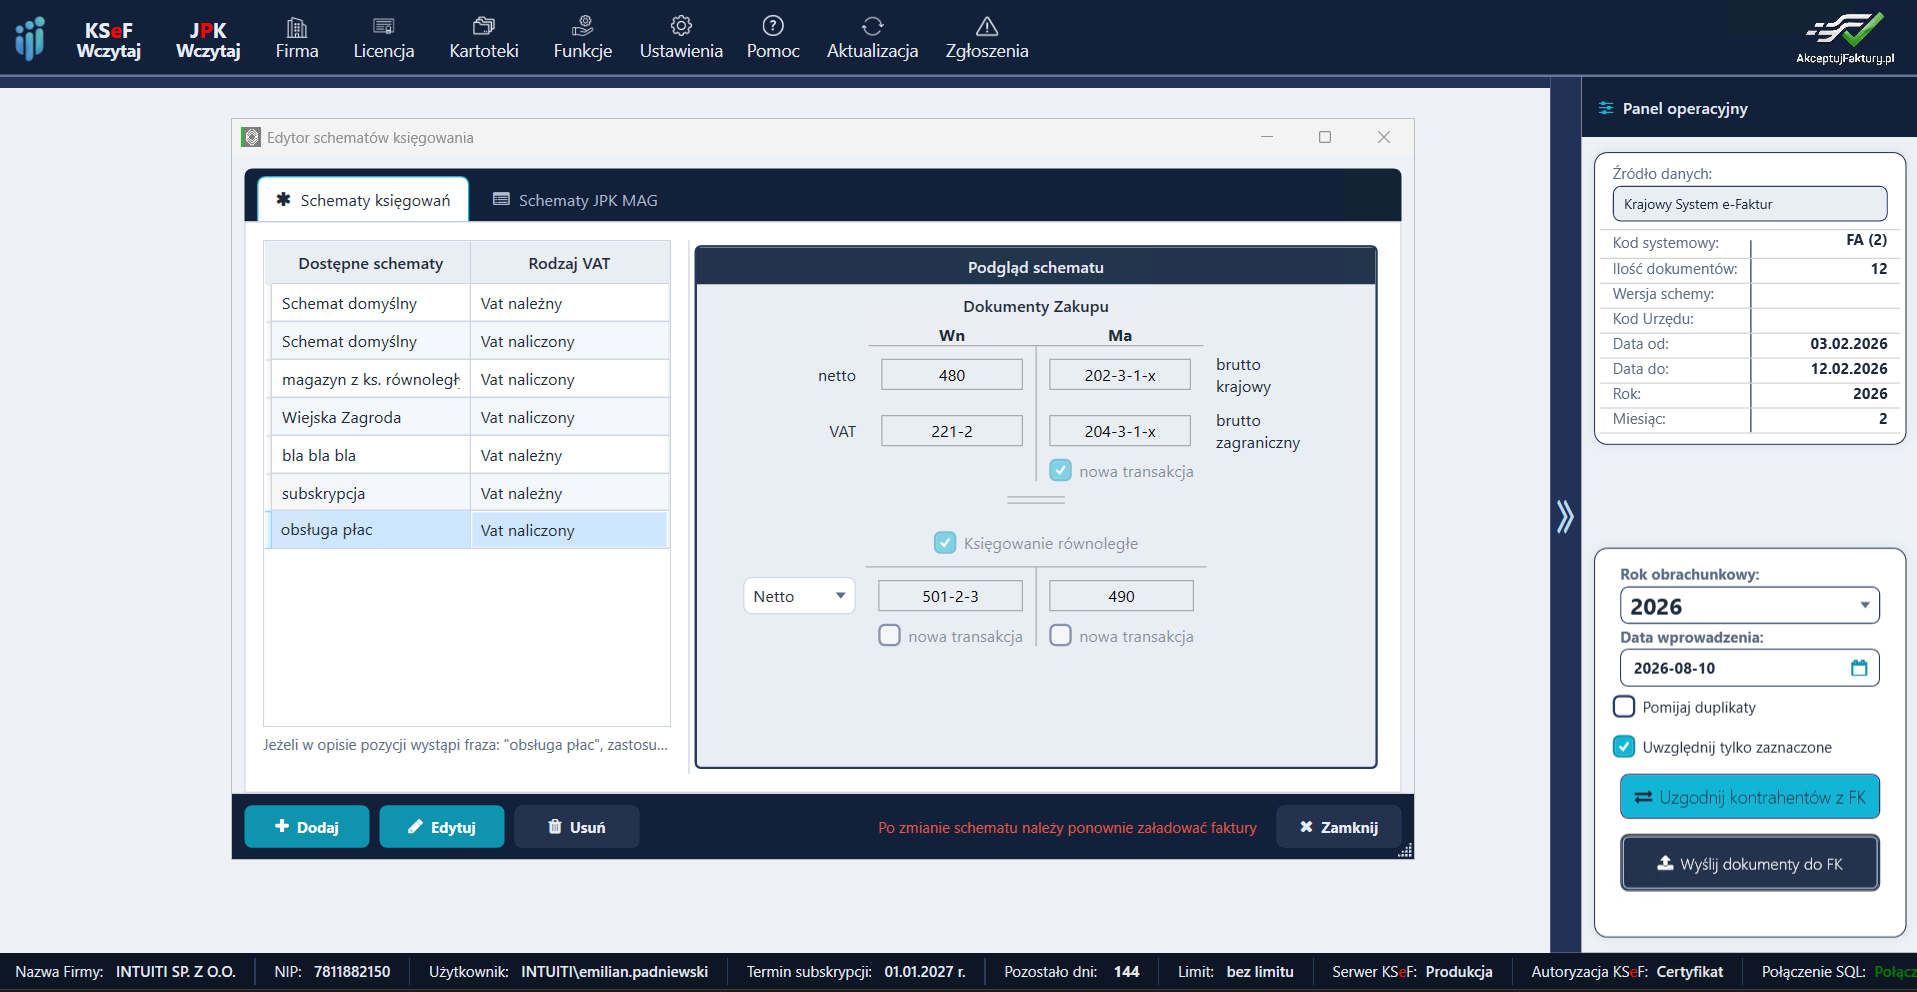
W schemacie księgowania pojawia się podział proporcjonalny z dwoma niezależnymi wartościami: udziałem VAT do odliczenia i udziałem kosztu w KUP. Domyślnie 50% i 75%, ale jako pole, nie stała — bo zdarzają się pojazdy rozliczane w 100%, a przepisy mają to do siebie, że się zmieniają.
2. Poprawna podstawa liczona przez program
Program sam dolicza nieodliczony VAT do podstawy kosztowej, zanim zastosuje 75%. To dokładnie ten krok, w którym przy liczeniu ręcznym najczęściej pojawia się błąd.
3. Rozdzielne konta KUP i NKUP
W schemacie wskazuje się dwa konta kosztowe — dla części stanowiącej koszt i dla części niestanowiącej. Program tworzy dwa dekrety zamiast jednego, z opisami mówiącymi wprost, co jest czym; opis trafia do dokumentu w Symfonii FK, więc zapis pozostaje czytelny także po latach.
4. Zaokrąglenia domykane do brutto
Przy stawkach 50% i 75% grosze potrafią się nie zgodzić. Różnica z zaokrągleń jest dopisywana do wskazanej pozycji, tak by suma dekretu zawsze równała się kwocie brutto dokumentu. Dekret, który nie domyka się o grosz, jest w praktyce gorszy niż jego brak.
5. Rozpoznanie pojazdu tam, gdzie już działa dopasowanie
Zakładamy rozpoznanie po tych samych mechanizmach, których program używa dziś do wyboru schematu: frazie w opisie pozycji, typie dokumentu i kontrahencie — bez nowego, osobnego słownika reguł do utrzymywania.
6. Widoczny podział przed zaksięgowaniem
Wyliczone kwoty mają być widoczne w zakładce „Dekretacja i VAT” okna „Szczegóły dokumentu” — tym samym algorytmem, którym liczy eksport. Podział proporcjonalny to zbyt kosztowna pomyłka, żeby sprawdzać ją dopiero w Symfonii.
Motocykle obsługujemy tym samym mechanizmem — z osobnymi parametrami, bo klasyfikacja pojazdu i skutki podatkowe nie muszą być identyczne jak dla samochodu osobowego. Program dostarcza narzędzie i liczy według zadanych udziałów; decyzja, jakie udziały zastosować do konkretnego pojazdu, należy do księgowego. Ten wpis opisuje mechanizm działania programu i nie jest poradą podatkową.
O co pytamy przed wydaniem
Zanim zamkniemy projekt, chcemy rozstrzygnąć kilka rzeczy tak, jak działa to w realnych biurach — nie tak, jak nam się wydaje:
- Rozdzielacie KUP i NKUP na dwa konta, czy na jednym koncie z różną analityką?
- Czy część NKUP powinna trafiać do rejestru VAT jako zakup bez prawa do odliczenia, czy pozostawać wyłącznie w dekretacji?
- Czy podział ma być ustawiany na poziomie schematu, czy raczej na poziomie pojazdu, ze wskazaniem pojazdu na dokumencie?
- Jak rozliczacie faktury mieszane — takie, na których obok paliwa jest pozycja niezwiązana z pojazdem?
Jeśli prowadzisz takie rozliczenia, napisz do nas na biuro@intuiti.pl. Uwagi z biur rachunkowych zmieniły w tym programie więcej niż jakikolwiek plan rozwoju — i to jest właściwy moment, żeby je zgłosić.
Status funkcji będziemy aktualizować na tym blogu i w historii wersji programu. Masz zdanie o Integratorze KSeF? Wystaw ocenę i uzasadnij ją.